Partnerský odkaz: Binance – ověřit aktuální nabídku a podmínky. Za registraci můžeme získat provizi. Kryptoměny jsou rizikové; případné odměny závisejí na aktuálních podmínkách.
Nic nevystihuje dopad přetrvávající tržní volatility lépe než společnost Strategy.
Michael Saylor v nedávném rozhovoru nastínil možný posun v přístupu společnosti Strategy. Vysvětlil, proč by firma mohla prodávat akcie MSTR dokonce i pod hodnotou čistého jmění v bitcoinech, aby mohla zpětně odkoupit akcie STRC. Hlavní poznatek? Trh to označuje za pravděpodobně nejvýmluvnější část Q&A s investory z 19. listopadu.
Fundamentálně to dává smysl. Jak je uvedeno níže, akcie MSTR si vedly extrémně špatně s tím, jak bitcoin klesal, a ve 4. čtvrtletí ztratily více než 40 % své hodnoty. Pokud MSTR odepíše dalších 25 %, ztratí za toto čtvrtletí více než při loňském propadu ve 4. čtvrtletí. Potenciálně tak půjde o nejhorší čtvrtletí pro MSTR od medvědího trhu v roce 2022.
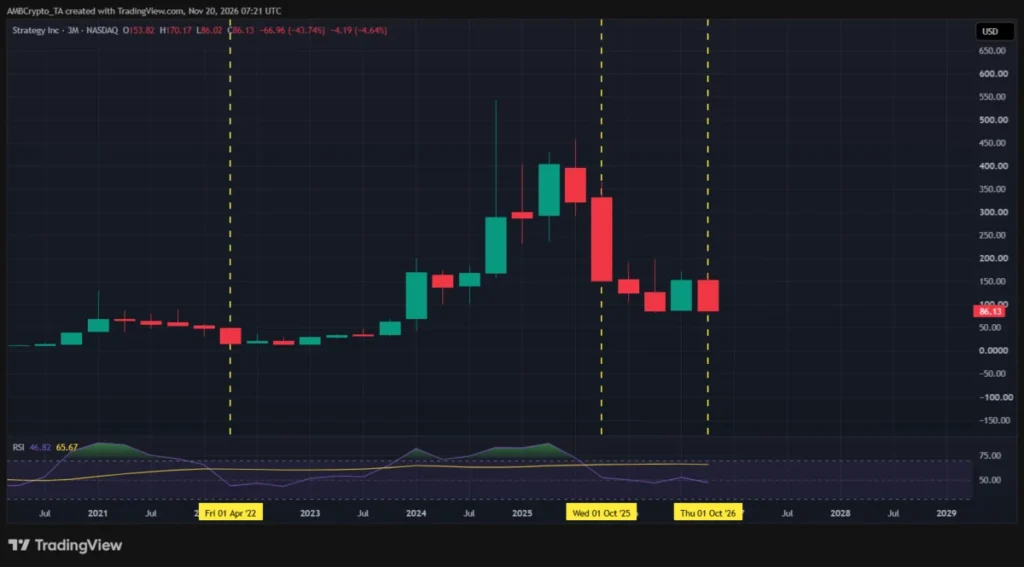
Výsledek? Akumulace bitcoinu [BTC] ze strany Strategy ve 4. čtvrtletí 2026 prudce zpomalila.
Ve 4. čtvrtletí 2025 nakoupila Strategy 32 470 BTC. Ve 4. čtvrtletí 2026 dosud nakoupila jen 3 183 BTC. To představuje pokles o 90 %. Společnost Strategy dosud rovněž využila výnos 206,3 milionu dolarů z prodeje akcií MSTR na nákup akcií STRC. Na nákup bitcoinu však šlo pouhých 33,4 milionu dolarů.
Zkrátka a dobře, širší slabost trhu vystavuje Strategy tlaku. V tomto kontextu nepůsobí nejnovější strategie Michaela Saylora ohledně STRC jako náhodný krok. Zdá se, že firma při navigaci v obtížném tržním prostředí přesouvá více kapitálu k podpoře svých preferovaných akcií. Vzhledem k sílícímu FUD (strachu, nejistotě a pochybnostem) kolem společnosti však zůstává hlavní otázkou, zda STRC dokáže nadále přitahovat dostatečnou investorskou poptávku na podporu plánů společnosti Strategy na akumulaci bitcoinu.
Zpětné odkupy STRC mohou změnit bitcoinovou strategii firmy Strategy
Jedna věc je jasná: hlavní prioritou společnosti Strategy je udržet stabilitu STRC.
Jak upozornil jeden z analytiků, mohlo by to znamenat, že společnost bude pokračovat v prodeji akcií MSTR za účelem financování zpětných odkupů STRC. Pokud to nebude stačit, Strategy by mohla prodávat i bitcoin, kdykoliv se budou akcie STRC obchodovat pod svou jmenovitou hodnotou 100 dolarů. Saylor věří, že 12% dividendový výnos STRC je již dostatečně atraktivní, což z něj činí klíčový produkt generující příjem pro institucionální investory.
Co to však znamená pro akcionáře společnosti Strategy? Jak ukazuje graf níže, hlavní institucionální investoři ve 3. čtvrtletí 2026 navýšili své pozice v MSTR. Patnáct největších vlastníků nyní drží zhruba 33 % všech vydaných akcií. To ukazuje, že velcí investoři mají o MSTR navzdory tržní slabosti stále zájem.
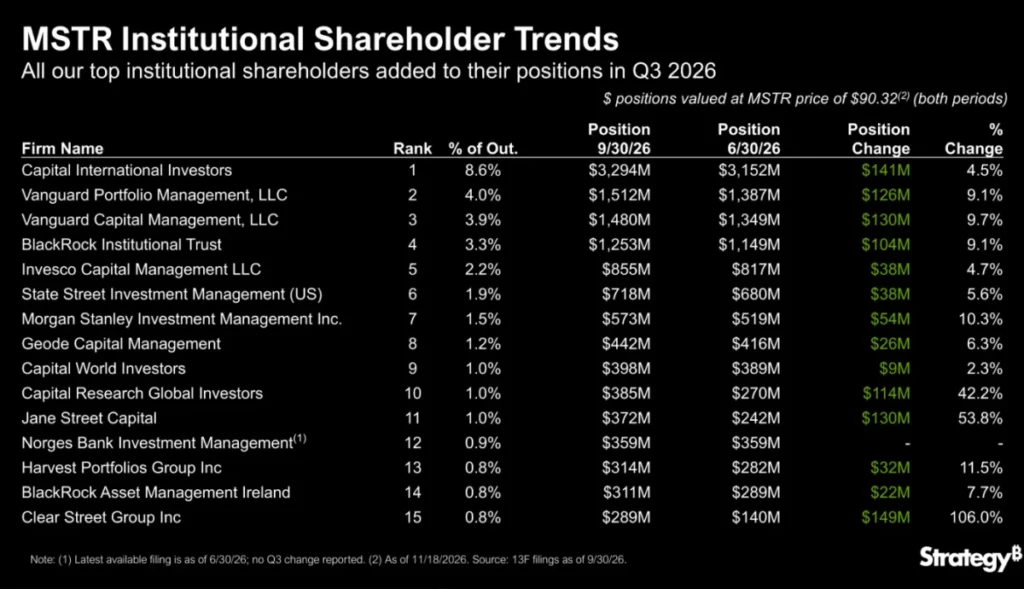
Budou však akcionáři MSTR i nadále těžit z bitcoinové strategie, když se Strategy více soustředí na STRC?
Zde se projevuje potenciální zpětná vazba. Přetrvávající slabost MSTR by mohla společnost Strategy přimět k většímu spoléhání se na zpětné odkupy STRC za účelem podpory její kapitálové struktury. To by však mohlo ohrozit institucionální poptávku po MSTR. Pokud důvěra investorů oslabí, získávání čerstvého kapitálu pro budoucí zpětné odkupy STRC by mohlo být obtížnější.
Prozatím tak Saylorův posun směrem k STRC signalizuje rizikovou změnu v tom, jak chce Strategy financovat budoucí nákupy BTC.
Závěrečné shrnutí
Strategy se kvůli potížím MSTR více soustředí na zpětné odkupy STRC, což může zpomalit nákupy bitcoinu.
12% dividenda STRC může přilákat investory, dokáže však udržet poptávku bez poškození MSTR?
Zdroj: AMBCrypto